
Convertir el crédito en una infraestructura que otras empresas puedan incorporar a sus propios negocios es el desafío que impulsa a Bull, fintech brasileña que acaba de conseguir nuevo capital para acelerar su expansión.
La compañía levantó US$3,9 millones (R$20 millones) en una ronda semilla liderada por Maya Capital y Caravela Capital, con participación de Canary, fondo que también encabezó su primera ronda institucional. Los recursos estarán dirigidos al fortalecimiento tecnológico de la plataforma y a la expansión de su operación comercial.
La nueva inversión llega menos de un año después de que Bull captara US$1,95 millones (R$10 millones) en una ronda pre-semilla liderada por Canary en octubre de 2025. En ese momento, la compañía se encontraba en una etapa inicial de desarrollo; ahora reporta más de 20 clientes y busca ampliar el número de productos de crédito que puede operar mediante su infraestructura.
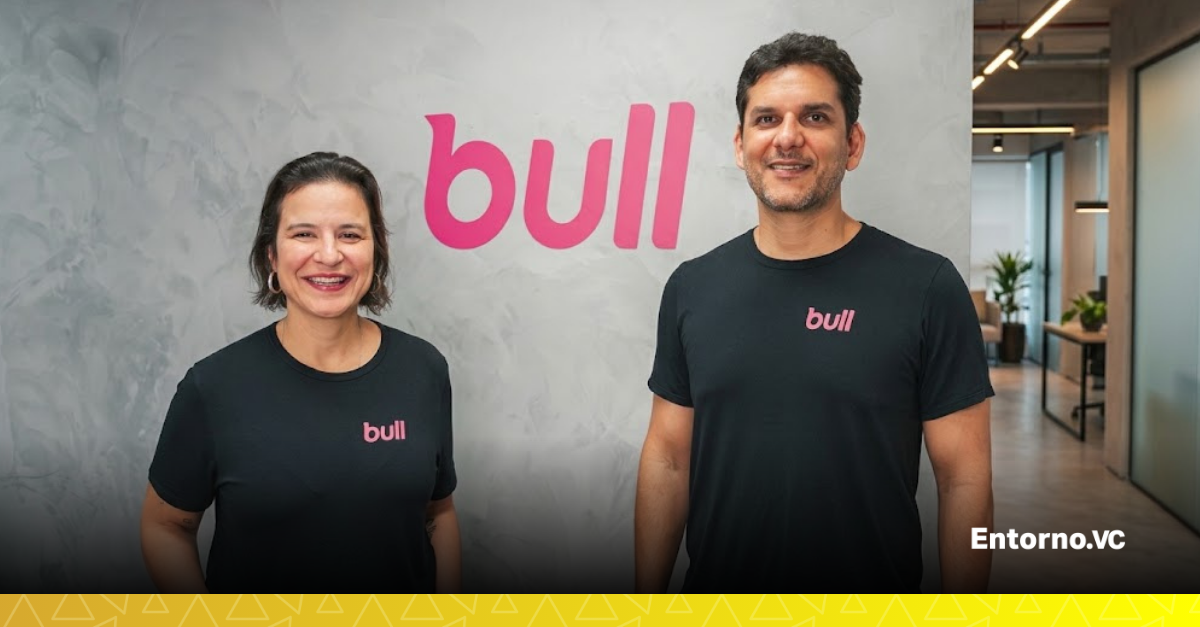
Fundada en 2025 por Juliana Freitas, CEO, y José Pires Neto, COO, Bull nació con el objetivo de facilitar que otras compañías puedan ofrecer crédito sin construir desde cero toda la tecnología, los modelos de decisión y la operación necesarios para hacerlo.
De un MVP a más de 20 clientes
El crecimiento de Bull durante su primer año muestra la velocidad con la que la compañía busca convertir su infraestructura tecnológica en operaciones reales. La fintech pasó de trabajar con un MVP a atender a más de 20 clientes en poco más de un año. Entre las empresas que forman parte de su cartera se encuentran RecargaPay, Ng.Cash, C&A y Pernambucanas, según la compañía.
Su primer producto fue el crédito consignado privado, pero la plataforma fue diseñada desde el comienzo con una estructura modular que permitiera incorporar otras modalidades.
La experiencia de sus fundadores también está vinculada directamente con el mercado financiero. Antes de Bull, Freitas y Pires Neto fueron socios en FortBrasil, compañía de crédito y cobranza que llegó a contar con alrededor de 700 empleados y fue adquirida en 2023 por DM.
Ese conocimiento del negocio de crédito forma parte de la propuesta que Bull busca trasladar a sus clientes: ofrecer una infraestructura que combine tecnología, inteligencia crediticia y operación.
¿Qué ofrece Bull?
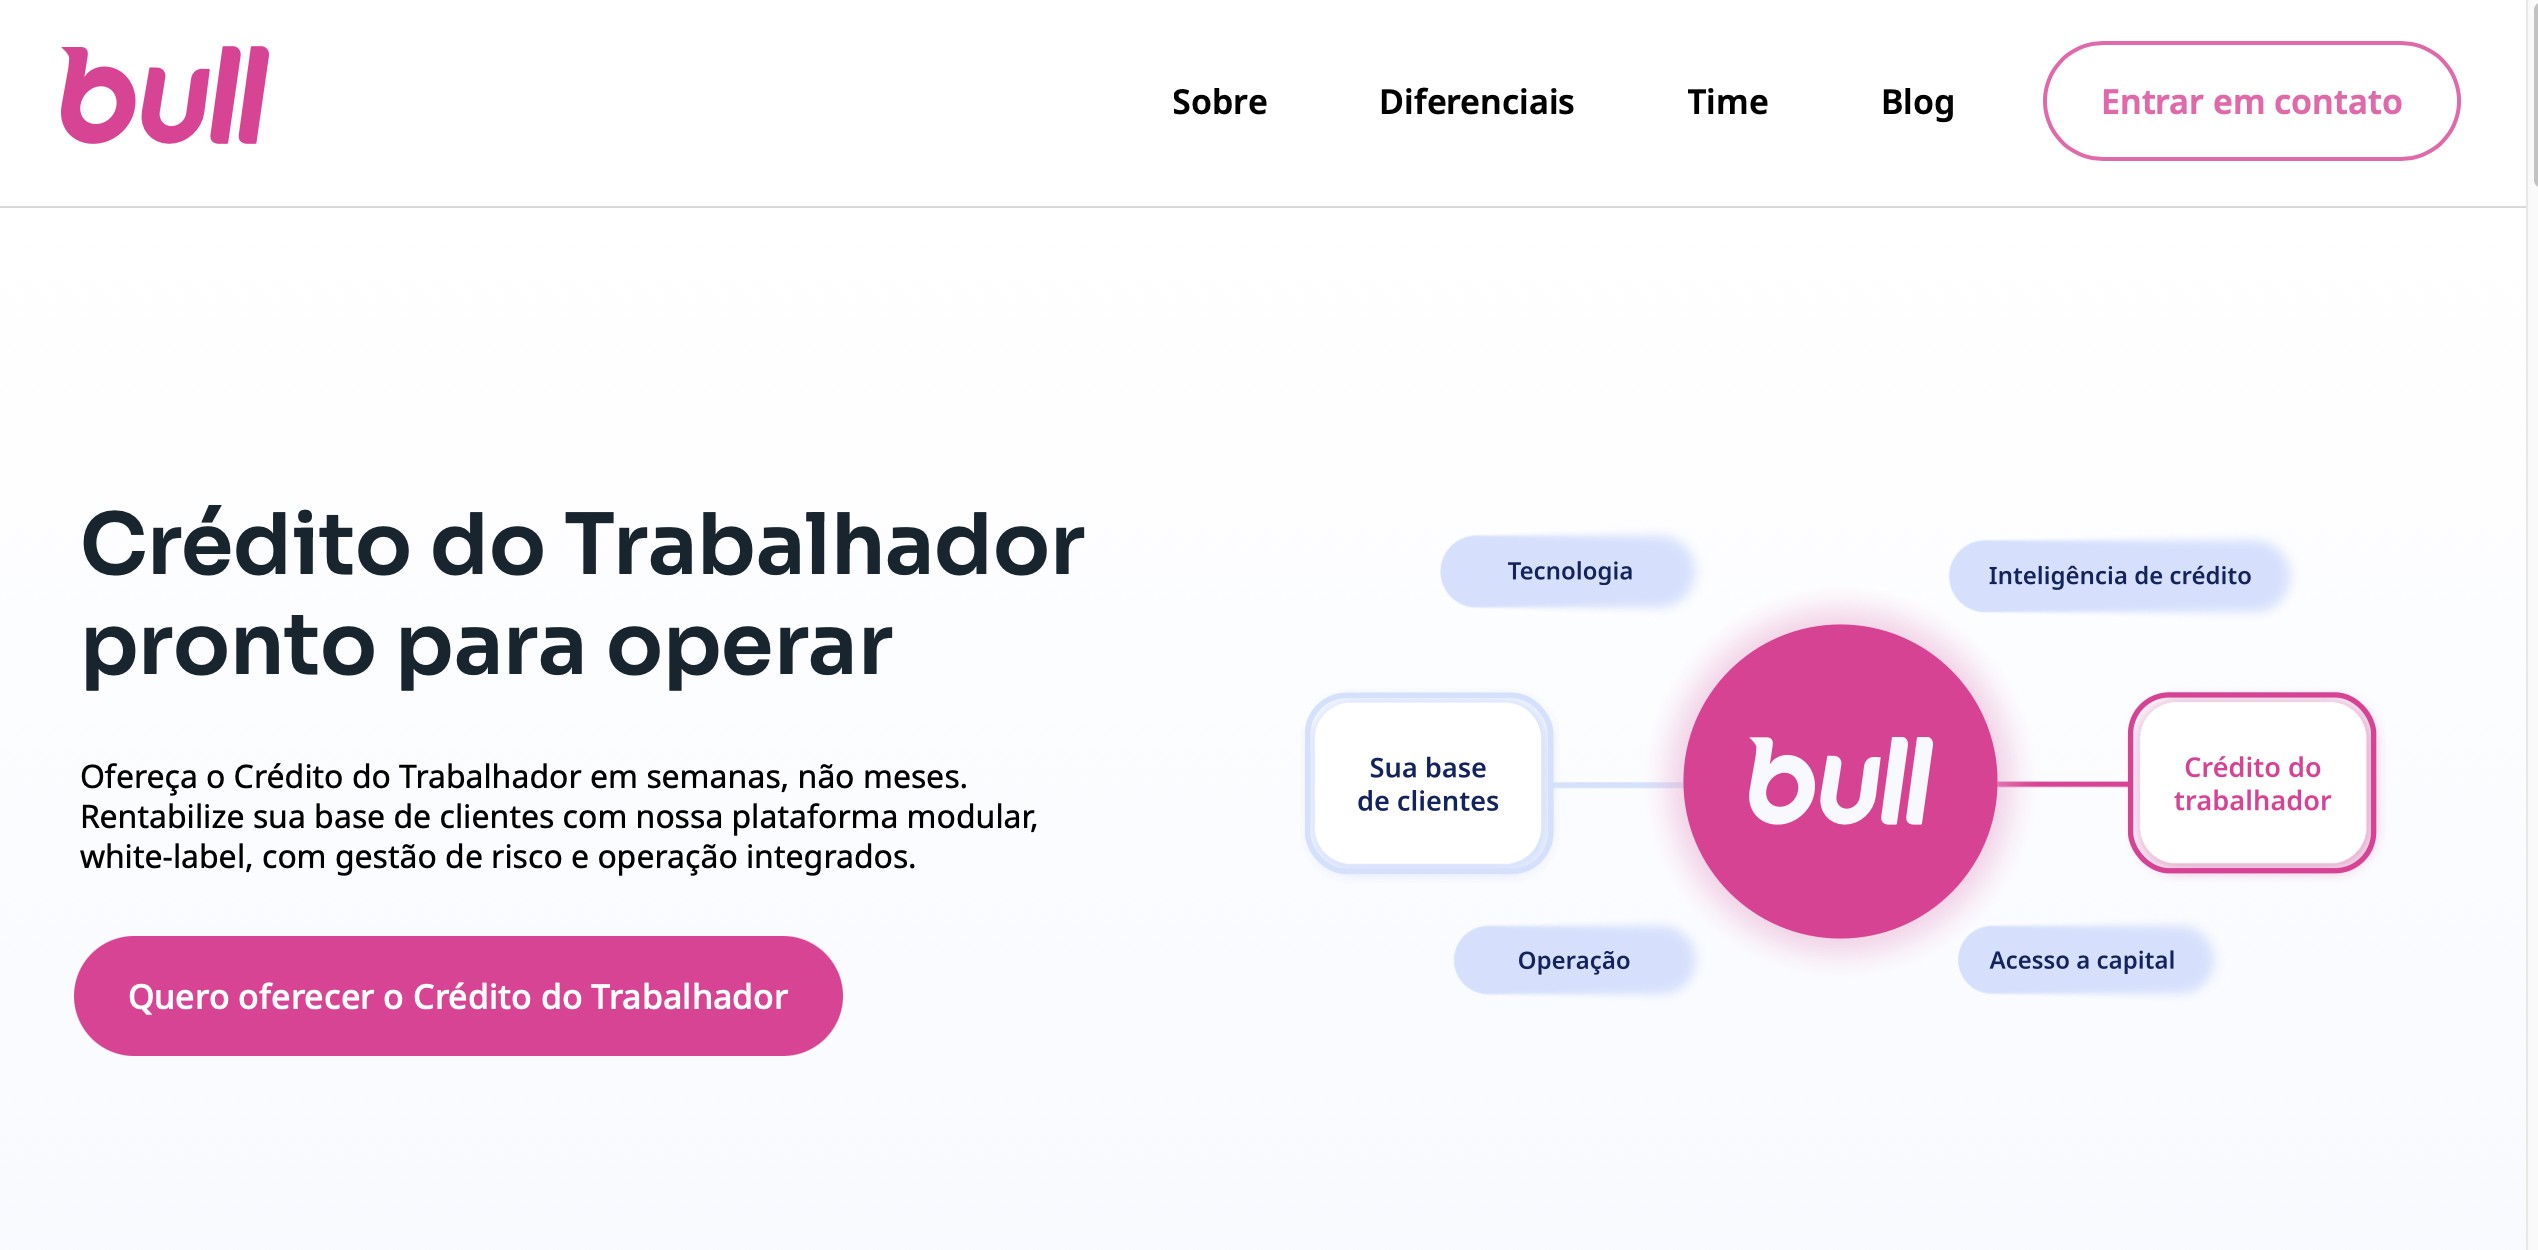
El modelo de Bull se basa en el concepto de Credit as a Service, o crédito como servicio. En lugar de que una empresa tenga que desarrollar internamente los sistemas para evaluar clientes, operar créditos, atender usuarios, gestionar cobranza y realizar conciliaciones, Bull busca concentrar esos componentes dentro de una misma infraestructura.
José Pires Neto explicó que muchas empresas cuentan con una base de clientes, datos y canales de distribución, pero desarrollar una operación crediticia desde cero requiere años y una estructura especializada. La propuesta de Bull consiste en entregar esa infraestructura ya preparada.
Según la compañía, un cliente puede comenzar su operación de crédito en menos de un mes, dependiendo del proyecto y de su implementación.
Esta estructura permite que una compañía pueda incorporar financiamiento dentro de su propio ecosistema sin asumir individualmente todo el desarrollo tecnológico y operativo.
IA y datos toman protagonismo
Una parte importante de los US$3,9 millones (R$20 millones) captados estará destinada a reforzar la tecnología que sostiene la plataforma. Bull planea invertir en inteligencia artificial, infraestructura de datos, ciberseguridad, modelos de decisión y automatización de procesos. El objetivo es reducir costos operativos, mejorar la eficiencia de la evaluación crediticia y aumentar la capacidad de la plataforma para manejar un volumen mayor de operaciones.
La inteligencia artificial, por tanto, no aparece únicamente como una herramienta para automatizar tareas. La compañía busca incorporarla en el núcleo de su producto. En paralelo, el fortalecimiento de los sistemas de datos y seguridad responde a una necesidad inherente al negocio: mientras mayor sea el volumen de crédito procesado, mayor será la cantidad de información financiera que deberá administrar la infraestructura.
Durante los últimos meses, Bull también incrementó su inversión en equipos de datos, producto e ingeniería. Actualmente cuenta con alrededor de 40 profesionales, con una concentración importante de perfiles senior.
Del crédito consignado a una plataforma multiproducto
El siguiente paso para Bull consiste en ampliar el alcance de su infraestructura. Actualmente, el crédito consignado privado continúa siendo su producto, pero los fundadores están estudiando nuevas modalidades que puedan operar sobre la misma plataforma.
Entre ellas aparecen créditos con garantía, financiamiento de vehículos y motocicletas y diferentes mecanismos de anticipación de cuentas por cobrar. La intención es que la tecnología desarrollada para una modalidad pueda convertirse en la base para varias soluciones.
“Queremos transformar esa misma plataforma en una plataforma que consiga lanzar diversos productos de crédito de la misma forma que lanzo hoy”, explicó Pires Neto.
Ese cambio puede modificar la escala potencial del negocio. En lugar de crecer únicamente mediante la incorporación de clientes para un producto específico, Bull busca que cada cliente pueda utilizar la infraestructura para diferentes necesidades de financiamiento.
Maya Capital, Caravela Capital y Canary impulsan la nueva etapa
La ronda semilla incorpora nuevamente a Canary, que lideró el pre-seed de Bull, y suma como líderes a Maya Capitaly Caravela Capital. La participación de Canary mantiene la continuidad de uno de los primeros inversionistas institucionales de la compañía, mientras que la llegada de Maya y Caravela amplía el respaldo financiero para la siguiente etapa.
La nueva ronda también refleja un cambio en las necesidades de Bull. El capital levantado en 2025 estuvo orientado principalmente a poner en marcha el producto y validar su propuesta. Ahora, la prioridad está en ampliar la capacidad de la infraestructura y acompañar el crecimiento de la demanda.
La compañía busca utilizar el nuevo capital para fortalecer la plataforma, aumentar la base de clientes y socios y avanzar hacia un modelo multiproducto.
US$19,5 millones mensuales: el próximo desafío
El crecimiento de Bull viene acompañado de objetivos concretos de originación. La compañía se prepara para superar los US$19,5 millones (R$100 millones) en créditos originados al mes durante el tercer trimestre de 2026. Además, estableció como meta alcanzar US$194,5 millones (R$1.000 millones) en operaciones durante todo 2026.
Para llegar a esa cifra, Bull contempla tres vías principales.
La primera consiste en profundizar las operaciones con los clientes que ya utilizan su plataforma. Según los fundadores, estos clientes podrían representar más del 60% de la originación durante el año. La segunda es incorporar nuevos clientes, cuya contribución estimada estaría entre 10% y 15%.
La tercera contempla un nuevo canal de distribución basado en subastas, que la compañía comenzó a probar y espera impulsar durante el último trimestre de 2026. A cinco años, los fundadores tienen una meta mucho mayor: alcanzar US$1.945 millones (R$10.000 millones) en crédito originado.
Cuando el crédito se convierte en infraestructura
La evolución de Bull muestra que su desafío ya no consiste solamente en demostrar que existe demanda por una plataforma de crédito. La siguiente etapa consiste en comprobar si esa infraestructura puede sostener un volumen significativamente mayor y, al mismo tiempo, expandirse hacia nuevas modalidades financieras.
El paso de un MVP a más de 20 clientes en poco más de un año proporciona una primera señal de adopción, pero el crecimiento también introduce nuevas exigencias: seguridad, automatización, capacidad de procesamiento, modelos de decisión y eficiencia operativa tendrán que avanzar al mismo ritmo que la originación.
Ahí es donde la nueva ronda adquiere una dimensión diferente. Los US$3,9 millones (R$20 millones) no están destinados únicamente a aumentar el tamaño de Bull, sino a construir la infraestructura tecnológica que necesitará si pretende pasar de operar un producto a convertirse en una plataforma multiproducto.
El resultado dependerá de si consigue mantener tres elementos simultáneamente: sumar clientes, aumentar el volumen de crédito que procesa cada uno y ampliar las soluciones financieras disponibles sobre la misma tecnología.
Si esa combinación funciona, Bull podría pasar de ser una fintech enfocada inicialmente en crédito consignado privado a ocupar un espacio más amplio dentro de la cadena financiera brasileña: el de la infraestructura que permite a otras empresas incorporar crédito a sus propios ecosistemas sin tener que construir toda la operación desde cero.
También te puede interesar leer:
Plenti pone rumbo a Perú y Bolivia tras levantar US$3 millones en capital semilla