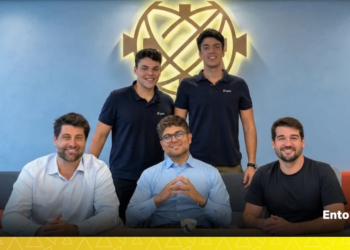

Cuando Daniel Garzón regresó a Colombia e intentó solicitar un crédito de vivienda, descubrió lo complicado que podía ser comparar las condiciones ofrecidas por distintos bancos. Esa experiencia terminó convirtiéndose en Creditop.
La primera versión de la compañía era un comparador de créditos hipotecarios. Sin embargo, los altos costos de adquisición de clientes y los largos tiempos de procesamiento hicieron evidente que el modelo tenía problemas para escalar.
Cambiar de rumbo tuvo un costo importante. Daniel tuvo que despedir a todo su equipo, quedarse solo y vender su carro y su apartamento para financiar una nueva etapa de la empresa.
Hoy Creditop desarrolla tecnología que conecta comercios, consumidores y entidades financieras para ofrecer diferentes opciones de financiamiento en el momento de la compra.
Antes de Creditop, Daniel ya había emprendido en tecnología y educación, incluyendo Booklic, una plataforma de libros digitales que llegó a trabajar con alrededor de 130 universidades latinoamericanas.
Conversamos con él sobre las decisiones que marcaron la evolución de Creditop, las barreras para acceder al crédito en Latinoamérica, los desafíos regulatorios y lo que aprendió después de insistir demasiado tiempo en un modelo que no funcionaba.
Antes de Creditop ya habías construido y vendido empresas. ¿Cómo llegaste al mundo fintech y qué problema encontraste que te hizo querer emprender de nuevo?
Toda la vida he sido emprendedor. En la universidad monté una fábrica de software que desarrollaba páginas web y aplicaciones. La tuve durante cinco años y después la vendí.
Luego fundé Booklic, una especie de Netflix de libros para universitarios. La construimos con un modelo de bootstrapping, participamos en Shark Tank y la operé durante siete años. Llegamos a trabajar con unas 130 universidades en Latinoamérica, que representaban alrededor de cuatro millones de estudiantes.
Fue una gran experiencia, aunque nunca terminé de conectar completamente con la industria de las bibliotecas. Siempre me había interesado mucho el mundo fintech, especialmente su relación con el comercio.
Cuando regresé a vivir a Colombia intenté sacar un crédito de vivienda y me encontré con que era prácticamente imposible saber cuál era la tasa de interés o comparar las opciones de distintos bancos. Pensé: si existe un Booking para comparar hoteles, ¿por qué no puede existir algo parecido para los créditos? Así comenzó Creditop.
Creditop nació como un comparador de créditos hipotecarios, pero terminó convirtiéndose en una plataforma de financiamiento para comercios. ¿En qué momento entendiste que tenían que cambiar de modelo?
Desde el principio teníamos una misión que sigue vigente: facilitar el acceso al financiamiento en Latinoamérica para desbloquear el potencial de la región. Nuestro primer producto era un marketplace de créditos de vivienda, pero tenía dos problemas enormes.
El primero era el costo de adquisición de clientes, que era demasiado alto. El segundo era el tiempo de procesamiento: desde que una persona solicitaba el crédito hasta que recibía el desembolso podían pasar, en promedio, ocho meses. Nos dimos cuenta de que podíamos resolver ambos problemas si llevábamos el marketplace al momento de la compra.
Los consumidores ya llegan naturalmente a los comercios, así que no teníamos que invertir tanto en atraerlos. Además, con los créditos de consumo pasamos de esperar meses a completar una transacción en aproximadamente tres o cuatro minutos. Esa fue la principal evolución de Creditop.
Ese cambio implicó rehacer la empresa. ¿Cuál fue el costo de tomar esa decisión y qué aprendiste de haber insistido tanto tiempo en el modelo anterior?
Sin duda, el pivote fue la decisión más difícil. Tuve que rehacer el equipo desde cero. En ese momento salieron 15 personas y me quedé solo. Solo y sin dinero. Para volver a empezar vendí mi carro y mi apartamento. Es algo que no volvería a hacer y que tampoco recomiendo. Afortunadamente, el nuevo modelo comenzó a crecer de una manera saludable.
Si pudiera volver atrás, sería mucho más intencional y exigente con la validación. Nuestro modelo inicial tenía señales muy claras de que no funcionaba. No generaba efectos de red, el costo de adquisición aumentaba conforme crecíamos y procesar las solicitudes se volvía cada vez más costoso.
Creo que hay una diferencia entre resiliencia y terquedad. Yo fui muy terco. Pasamos 18 meses consumiendo recursos e intentando hacer funcionar un modelo que no tenía los fundamentos necesarios para escalar.
Después de ese pivote, ¿qué es Creditop hoy y qué puede hacer un comercio con su tecnología?
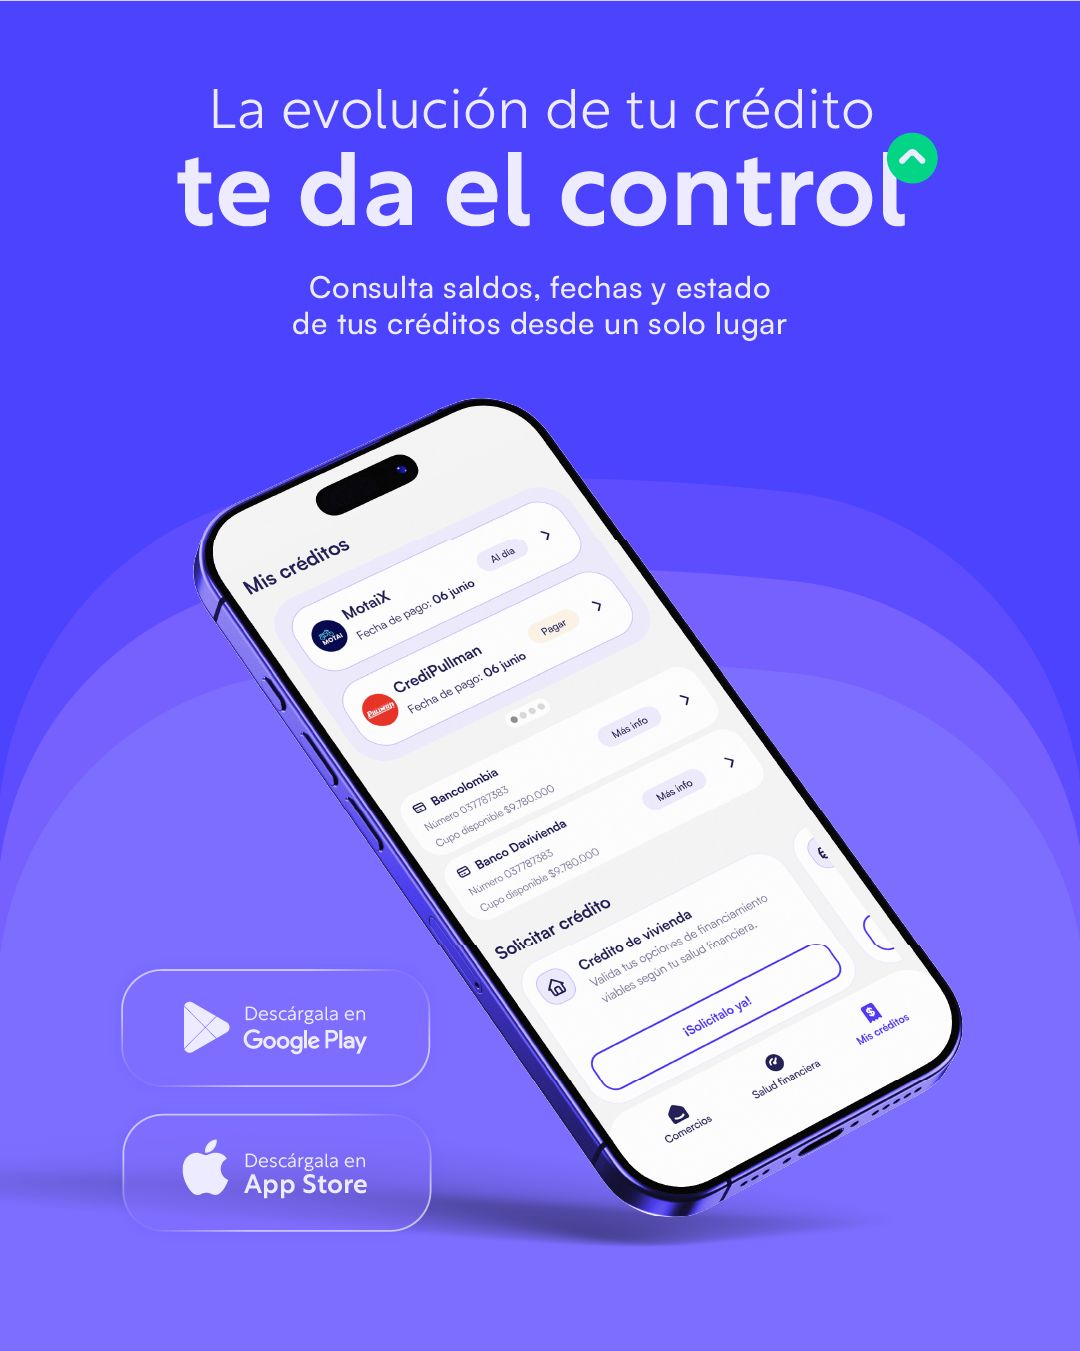
Creditop es una empresa enfocada en transformar el momento del pago mediante un marketplace de crédito. Conectamos a los comercios con diferentes opciones de financiamiento para que sus clientes puedan elegir cómo pagar sus compras, tanto en tiendas físicas como virtuales.
Y si un comercio quiere crear su propia línea de crédito, también puede hacerlo con nuestra tecnología. Hoy ofrecemos la infraestructura necesaria para que una entidad financiera participe en el financiamiento dentro de una tienda. Eso incluye recibir una solicitud, procesarla mediante un motor de decisión crediticia, aplicar políticas de riesgo, presentar una oferta, validar la identidad del cliente, firmar los documentos y originar y administrar el crédito.
Al principio queríamos ayudar a las personas a comparar opciones. Después entendimos que, para construir lo que imaginábamos, teníamos que desarrollar la infraestructura que hiciera posible todo ese proceso.
Ahí encontramos una necesidad tecnológica mucho más grande.
Después de analizar cientos de miles de operaciones, ¿qué han descubierto sobre la manera en que los latinoamericanos utilizan el crédito?
Hay dos hallazgos que me parecen especialmente interesantes. El primero es que cerca del 50 % de nuestros usuarios, que ya se acercan al medio millón, no tenía tarjeta de crédito ni había accedido antes a otro tipo de crédito. Eso nos demuestra que estamos llegando a personas que antes estaban fuera del sistema.
El segundo es que, entre quienes sí tienen tarjeta de crédito, el 60 % todavía tenía cupo disponible cuando solicitó un crédito de consumo con nosotros. Es decir, podían pagar con su tarjeta, pero decidieron utilizar otra opción de financiamiento. Eso nos llevó a una conclusión interesante: muchas personas en Latinoamérica utilizan la tarjeta de crédito como una extensión del efectivo y prefieren conservar ese cupo para una emergencia.
Por ejemplo, si alguien quiere comprar un colchón de mil dólares y tiene ese mismo cupo disponible en su tarjeta, puede preferir financiar la compra por otra vía y guardar la tarjeta para cuando realmente la necesite. Ese comportamiento nos sorprendió mucho.
Con esos aprendizajes, ¿dirías que el principal problema en Latinoamérica sigue siendo acceder al crédito o encontrar el financiamiento adecuado para cada compra?
Creo que son las dos cosas. En Latinoamérica todavía existe una exclusión enorme del crédito tradicional. Cerca del 70 % de la población, según las cifras que manejamos, está fuera de los sistemas tradicionales de tarjetas de crédito como Visa o Mastercard. Estamos hablando de cientos de millones de personas que no tienen acceso a un producto financiero tan común como una tarjeta.
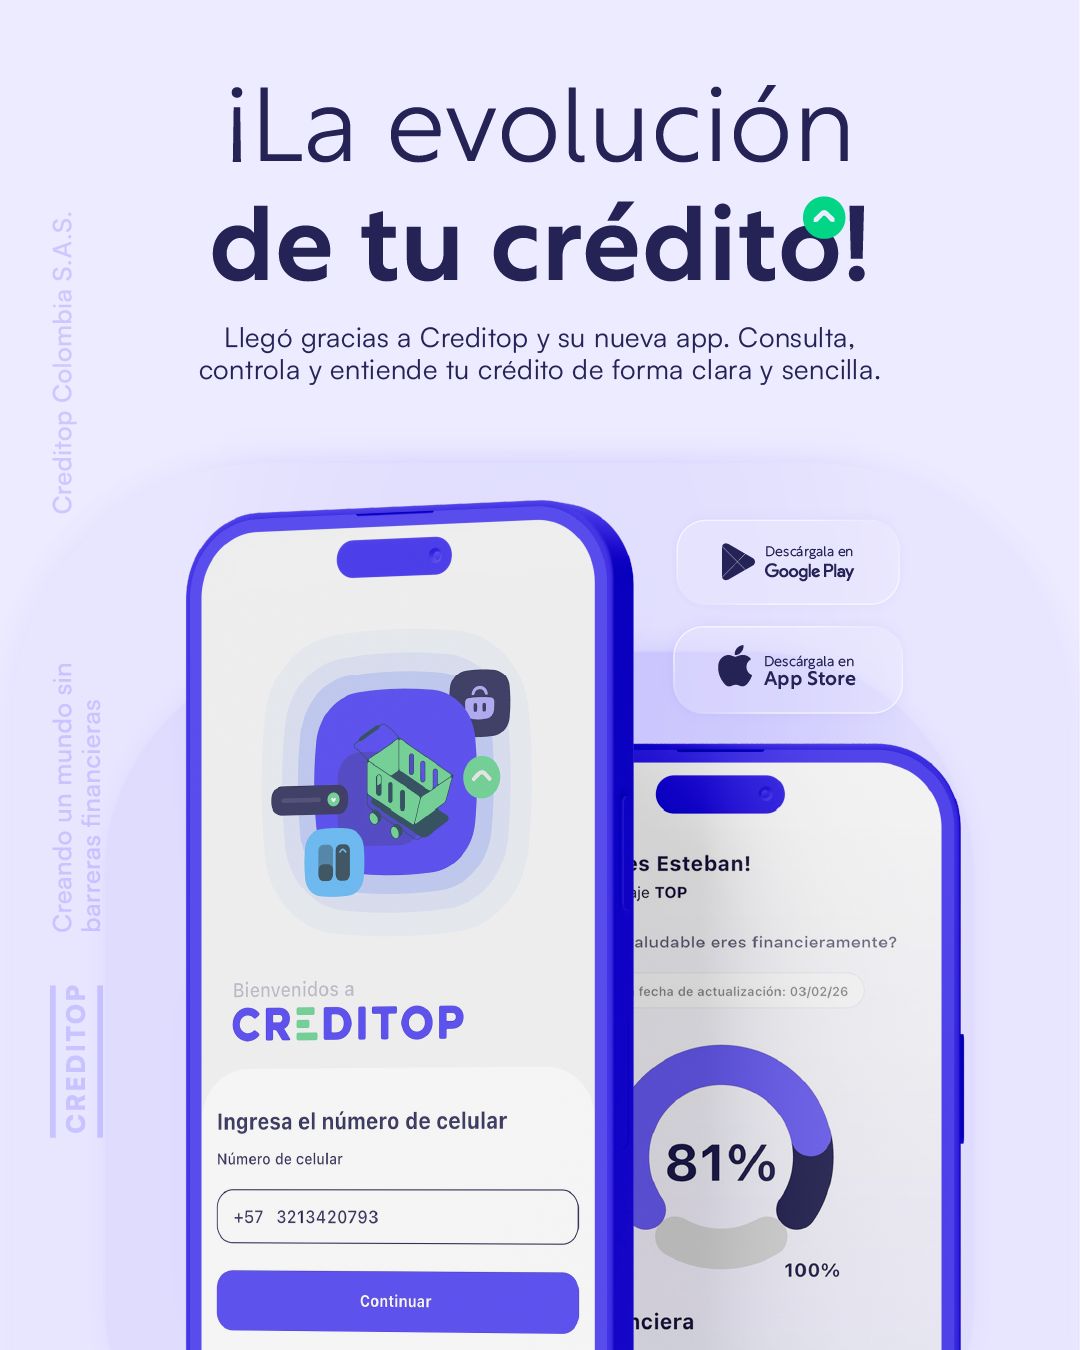
Pero también hay otro desafío: aprender a tomar buenas decisiones financieras. No basta con tener acceso a un crédito. Necesitas encontrar una opción que funcione para tu situación, considerando la tasa de interés, el plazo, los seguros y todos los costos asociados. Por eso creemos que las personas deberían poder comparar diferentes alternativas y elegir la que mejor se adapte a cada compra.
Creditop conecta comercios, consumidores y entidades financieras. ¿Qué obstáculos regulatorios han encontrado al intentar escalar este modelo por Latinoamérica?
Nuestro modelo nos permite abordar el producto desde diferentes perspectivas regulatorias, pero hay desafíos importantes cuando queremos escalar. Por ejemplo, en algunos casos necesitamos participar directamente en el movimiento del dinero: que la entidad financiera nos transfiera los recursos para que nosotros podamos conciliarlos y enviarlos al comercio.
Ese tipo de operación está regulado de manera diferente según el país. Es uno de los grandes interrogantes que tenemos al pensar en la expansión regional: cómo estructurar esos procesos de manera que podamos crecer y operar dentro de los marcos regulatorios de cada mercado.
Has cuestionado los límites a las tasas de interés en Colombia. ¿Por qué crees que una regulación diseñada para proteger a los consumidores también puede terminar excluyéndolos?
Creo que uno de los temas más importantes es la tasa de usura, que establece un límite máximo legal a los intereses que se pueden cobrar. Es una regulación bien intencionada, pero considero que puede tener consecuencias no deseadas.
Hay poblaciones que representan un mayor riesgo para las entidades financieras. Si esas entidades no pueden cobrar una tasa que compense ese riesgo, pueden decidir simplemente no prestarles. Y cuando una persona queda excluida del sistema formal, puede terminar recurriendo a mecanismos informales, como el llamado gota a gota. Desde mi perspectiva, limitar las tasas puede terminar restringiendo el acceso al financiamiento de quienes más dificultades tienen para conseguirlo.
Creo que es una discusión que debemos tener si queremos ampliar la inclusión financiera en Colombia.
Creditop ya está mirando nuevos mercados. ¿Qué viene para la empresa y cuáles son los principales retos de crecimiento?
Estamos lanzando operaciones en Perú de la mano del BCP, y eso nos tiene muy emocionados. Pero también tenemos un reto enorme en Colombia: consolidar el ecosistema de crédito que estamos construyendo. Hoy estamos cerca del medio millón de usuarios y queremos llegar a cinco millones en los próximos dos años. Para nosotros, profundizar nuestra presencia en Colombia es una de las prioridades más importantes.
Si Creditop logra lo que imaginas, ¿qué debería cambiar en la forma en que las personas compran y acceden al financiamiento en Latinoamérica?
Lo más importante es que las personas puedan elegir quién las financia en cada transacción. Hoy muchas veces estamos acostumbrados a utilizar un único medio de financiamiento, pero no necesariamente es la mejor opción para todas las compras. Nosotros queremos que cada persona tenga la posibilidad de comparar y seleccionar el financiamiento que mejor se adapte a sus necesidades en ese momento. Que el consumidor tenga realmente el poder de elegir. Eso es lo que soñamos construir con Creditop.
Cuando logras desconectarte de Creditop y del mundo fintech, ¿qué ocupa tu tiempo?
En este momento estoy recuperándome de una lesión para poder volver a jugar tenis. Creo que es lo que más disfruto en el mundo. Me encanta jugar con amigos, con mi familia e incluso con desconocidos que después se convierten en nuevos amigos. No soy tan bueno como quisiera, pero me encanta. Y si no estuviera haciendo lo que hago hoy, probablemente intentaría ser entrenador de tenis.
La diferencia entre insistir y saber cambiar
Daniel Garzón ya había construido empresas antes de Creditop, pero reconoce que su mayor aprendizaje como emprendedor llegó cuando tuvo que aceptar que el modelo en el que había invertido tiempo, dinero y esfuerzo no estaba funcionando.
El cambio de un comparador de créditos hipotecarios a una infraestructura de financiamiento para comercios redefinió el negocio. También lo obligó a tomar decisiones difíciles y cuestionar su manera de construir una empresa. Hoy Creditop busca que más personas puedan acceder a distintas opciones de crédito y elegir cómo financiar sus compras.
Pero hay una reflexión de Daniel que trasciende el sector fintech: la diferencia entre resiliencia y terquedad. A veces, la decisión más importante para un emprendedor no es cuánto tiempo está dispuesto a resistir, sino cuándo es momento de reconocer que necesita cambiar de dirección
Entrevista realizada por:
Eduardo Hernández, Head de Startup Avenue en Volcano Summit y Partner en Leapstart, donde impulsa el crecimiento de startups y el desarrollo del ecosistema emprendedor. Ex-emprendedor del sector asegurador, ha participado activamente en iniciativas como Startup Weekend, Emprendedores Anónimos, Hackers/Founders y Magma Partners.
También te puede interesar leer:
Paigo recibe hasta US$5 millones de BID Lab para ampliar el crédito a mipymes en Uruguay